
投資でそこそこの成功を狙うなら、答えはシンプル。
9割の人にとっての最適解は「長期×分散×低コスト」のインデックス投資。
しかし本当に重要なのは「続けること」です。
本記事では、王道の堅実投資の考え方や行い方、
修行僧のように淡々と続ける「絶対的な継続術」まで、初心者にもわかりやすく解説します。
王道の投資法×修行僧の継続術で資産を積み上げましょう。
- 投資で王道の戦略は「長期×分散×低コストのインデックス投資」
- 投資で1番重要で、1番難しいことが「続けること」
- 修行僧式「絶対的継続術」を伝授
- さらに良い投資をするなら「資産配分」をしろ
資産形成に「投資」は必須
資産を増やすうえで、投資は避けて通れない。
ひたすら「貯金だけ」するのは悪手。
資産形成に「投資」が必須である理由は以下の通り。
- 「現金の価値」は100%減り続ける
- 「労働収入」は資産収入に絶対負ける
- 「投資をしない」こともリスク
「現金の価値」は100%減り続ける
現金(キャッシュ)は、構造的に価値が減り続けることが確定してる。
あくまで資産の一種であり、以下の性質を持っています。
| 強い | 弱い |
|---|---|
| 短期的な値動き 流動性 交換先の多さ | 価値を保存する力 インフレ耐性 |
いきなり大きく価値が下がりはしないが、あくまで「短期的」に限る。
ゆっくりと、しかし確実に価値が下がる性質が変わることはありません。

現金=安全は間違いじゃない。
しかし、永久に価値が同じでもない。
「労働収入」は資産収入に絶対負ける

「R>Gの法則」というものがあります。
【R>Gの法則】とは
資本による収入は、経済から得る収入(労働収入)より絶対多くなるという法則。
Rは、資本収益率。Gは、経済成長率。
資本主義が続く限り、この法則は続くと言われています。
たくさん働くよりも、資産を持つ方が豊かな生活を送れることがすでに証明されています。
豊かさを得るには「資本を持つ側」に近づくしかありません。
資本を持つことが「投資をすること」であり
資本主義社会を生きる最適解と言えるでしょう。
人生単位で見れば、投資はあくまで「+α」
しかし、豊かさを得るには必要不可欠。
「投資をしない」こともリスク
厳密にいうと、全ての人が投資をしている。
- 「株」を保有している
- 「土地」を保有している
- 「現金」を持っている など…
一般的に投資をしていない状態とは
「保有資産の100%を現金で持っていること」を意味し、リスクが大きい状態。
これによるリスクは以下が挙げられます。
- 現金という資産に「集中投資」している
- インフレリスクを直撃する
「投資をしない」=「リスクを避けた堅実な行為」ではない。
「現金100%」は、極端な保有スタイルでリスク大。
リスクに対して完璧な資産は存在しない。
本当の無リスクの状態は、無一文の時のみ。
ド堅実投資とは、ガチガチの守備力高めの投資
リスクのない投資はないが、「堅実な投資」は存在する。
ド堅実投資を行うことで、再現性のある良いリターンを得られます。
- 徹底した分散(アセット、時間)
- レバレッジを使わない
- 投資資金は「余剰資金のみ」を使用
徹底した分散
堅実な投資に「分散」は欠かせない。
理由は、一度に受ける大きな損失を回避し、リターンを得る可能性を上げられるから。
分散するものは、以下の通り。
- 「購入タイミング」の分散
- 「投資先」の分散
「卵は一つのカゴに盛るな」
投資の世界で昔から語り継がれる格言です。
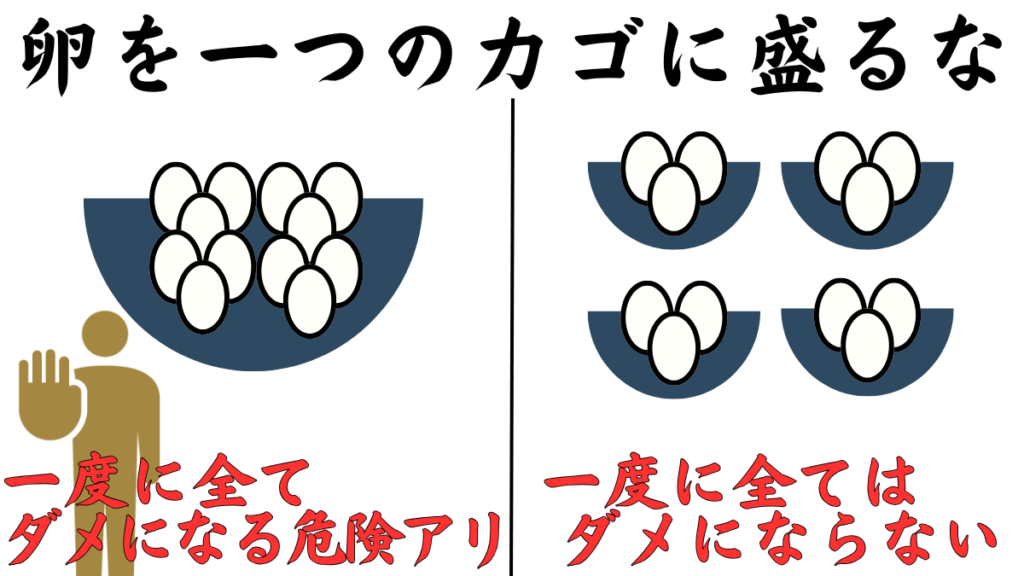
行うことが投資である以上、暴落や損失を避けることはできません。
相場で生き残っていくために必須の戦略でしょう。
投資をするなら永久に忘れるべきでない基本です。
分散は、基本であり常識。
コレをしないと、痛い目にあることになる。
レバレッジを使わない
【レバレッジ】とは、
自分が持っているお金以上の金額で取引すること。
資金効率よく投資できる。
- FX
- 先物取引
- 信用取引
使うべきでない理由は、
損が出た際に払えないレベルになる恐れがあるから。
「自分のお金以上の取引をすること」=「持っている額以上の損をする可能性」
短期間で儲けることができる魅力があるものの、借金の可能性付き。
堅実さ重視なら使わない一択。
危険な橋を避けることも戦略の一つ。
その一つが「レバレッジ取引」
投資資金は「余剰資金のみ」を使用
【余剰資金】とは、
生活に必要なお金じゃない、余ったお金のこと。
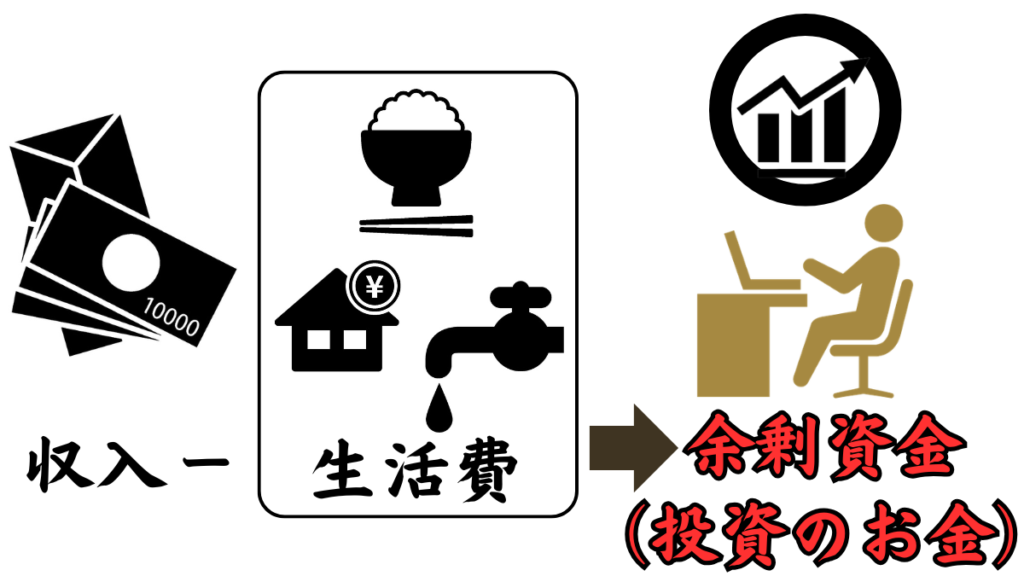
投資は失敗や損失がつきものです。
減らない、無くならないことを前提に行うべきではありません。
投資は元本が多い方が効率的ではありますが、
生活に関わるお金を使うことは弊害が多くあります。
- 売買タイミングに関わらず、現金化が必要になる可能性アリ
- 「投資の失敗=生活の破綻」を意味する
- リスクを取り過ぎで、メンタルの不安定化
投資を堅実に行うには、「投資専用の資金のみで投資をする」が鉄則です。
特に順調な相場だと忘れやすいため、注意しましょう。
投資の格言に「命金には手をつけるな」というものがある。
生活に影響が出る損失は再起はが難しすぎる。
【基本にして王道】9割の人にとっての最適解な投資

完璧な投資はありませんが、最適解は存在します。
他の人を出し抜こうとせずに、
自分もマネをして一定以上のリターンを狙うのが最善の策。
投資の最適解のされている方法は以下の通り。
- 【投資先】「株式」インデックス
- 【運用方法】再投資型で複利運用
- 【買い方】ドルコスト平均法で「積立買付」
- 【必須の特徴】「低コスト」の商品
- 【時間軸】「長期」で保有
この投資ができていれば、理論上でも歴史的に見てもリターンがでる。
実は、最適解の「次のステップ」もある。
詳しくは、コチラの記事で解説。
【投資先】「株式」インデックス
株は、構造上「右肩上がり」に推移する。
投資は上がるか下がるかわからない世界ですが、
株式市場は、長期的に成長し続けてきた歴史があります。
多くの危機がありながら、上昇する力は他の種類の資産よりも強力。
しかし、無数の企業の中から上がり続ける株を探すのは困難。
そこで、無数の株を広く保有する「インデックス」という術を使います。
【インデックス】とは、
複数の銘柄から計算された「株価などの数値」のこと。
市場全体の平均リターンを取りにいくのがインデックス投資。
「平均リターン」と聞くと物足りさなを感じますが、投資の世界では上出来の部類。
無数にある企業の中から平均以上のリターンを出す企業のみを選ぶことは
プロでも困難と言われています。
また運よく平均以上のリターンを出せたとしても、
それを毎年再現することは数学的に不可能とも言われています。
リターンを合理的に得るなら「インデックス」が最強。
【運用方法】再投資型で複利運用
【再投資型】とは、
配当を出さない仕様になっている金融商品のタイプのこと。
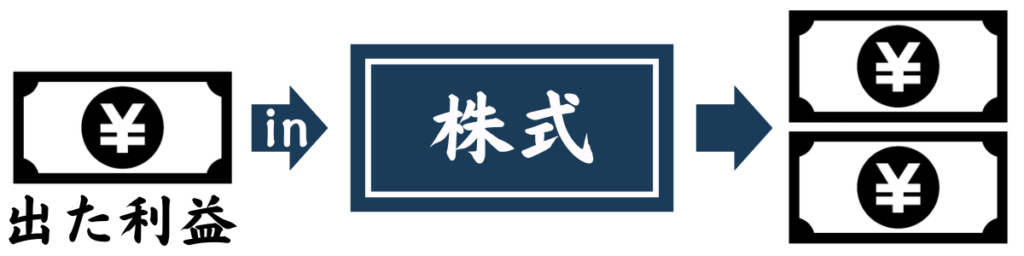
運用時、利益のベストな使い方は「再投資」すること。
人類最大の発明である複利の力は強力です。
「再投資」が最適解ある理由は、以下が挙げられます。
- 複利運用で加速度的に増える
- 税金を支払いを後回しにできる
最も効率の良い運用方法が「複利運用」。
複利は「利息にかかるもの」で、厳密には同じではないが
投資にも似たような現象が起きます。
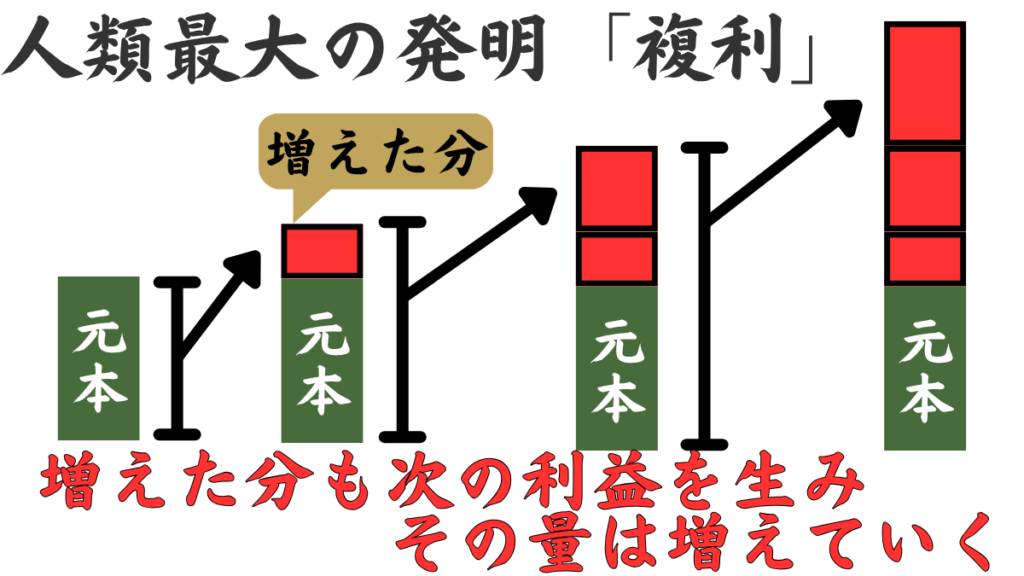
元本が小さいうちは、力も小さいですが
生み出したお金で、次の利益をさらに生む「雪だるま式」の増え方をします。
また、配当や分配金を出す場合「税金」が発生して100%全ての資金を活かしきれません。
企業の中で自動で再投資されるのが1番効果的な形です。
確実かつ、加速度的に増していく強力な力を使わない手はありません。
税金という「ロス」避け、利益を出し続けれる。
【買い方】ドルコスト平均法で「積立買付」
【ドルコスト平均法】とは
一定の間隔をあけ、株価に関係なく一定の金額を買付する方法。
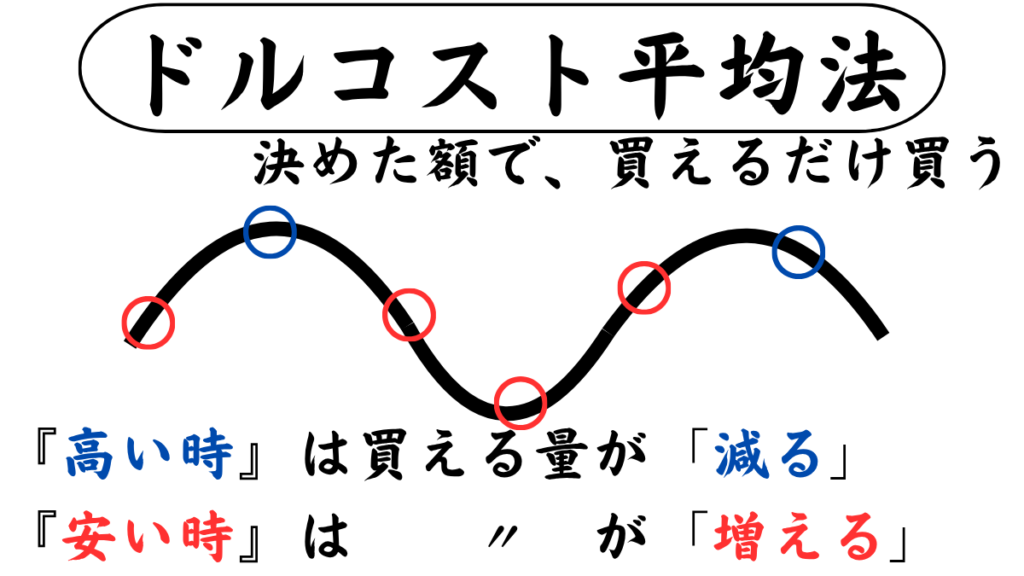
投じる資金と頻度を固定し、高値掴みを防ぐ。
安い価格で購入したいのは当たり前の思考ですが
いつが売買のベストなタイミングかは誰にもわかりません。
投じる時間をズラし「エントリーポイントの分散」する戦略です。
絶好のチャンスに思えても、より良いチャンスがある可能性も考えられます。
「購入タイミング」の分散で優秀な買付方法が「ドルコスト平均法」です。
金額、頻度を固定して買付するだけ。
シンプルだが、利益を出しやすい買い方。
【必須の特徴】「低コスト」の商品
コストはリターンを削るもの。
0円が望ましいですが、良い投資をしたいなら現実的ではありません。
投資で一般的なコストは「信託報酬」や「経費率」と呼ばれるもの。
一般的な数値は「0.5%」前後、優秀な低いものだと「0.3%」以下。
コストは確実にリターンを削るため、できる限り低く抑えることが重要です。
【時間軸】「長期」で保有
短期的な値動きを追わず、時間を味方につける。
トレードの回数とリターンは比例しません。
売買し利益を得る度に税金が発生します。
税金の発生を最小限に抑えるためには、売買を減らすことが有効です。
利益を確定しなければ、税金はかかりません。
売買を避け税金の発生を最小化することが、効率よく資産を成長させる方法になるでしょう。
名ばかりの長期投資に注意。
「短期の詰め合わせ」にならないようにせよ。
誰でもできる投資効果を上げる方法
投資の最適解を「さらに強力にする方法」も存在する。
- なるべく多額のお金で投資
- 長い時間リスクにさらす
- 非課税制度を使い倒す
なるべく多額のお金で投資
数字の大きさは、リターンの額への影響が大きい。
- 1万円が「10%」上昇→ 1万1000円
- 100万が「10%」上昇→ 110万円
少しでも多くの額で投資すれば、当然増える額も増える。
資金が少ないとリターンの額も小さい。
早く増やしたいなら資金を捻出して、投資に回すべし。
長い時間リスクにさらす
大きなリターンを得るには、大きなリスクが必要。
しかし、そのリスクは「金額」だけではありません。
リスクにさらす「時間」もリターンに影響があります。
利子を生む投資先であれば、時間をかければ大きなリターンへと成長します。
長く市場にいることがリターンに繋がる。
現金ではなく、「値動きする資産」で保有すべし。
非課税制度を使い倒す
投資は利益で税金が発生し、リターンが削られる。
それを回避することがリターンを増やすことに繋がる。
国による税制優遇は積極的に使うべき。
- iDeCo
- NISA
NISA、iDeCoの共通している点は、利益に税金がかからないこと。
制度の仕組みを理解し、優先的に活用することで、効率よく資産を増やすことができます。
「国の罠」と疑うケースもあり、もし制度を使うのが怖い場合は
元々ある「特定口座」で投資をすると良いでしょう。
【これだけは守れ】投資でガチで大切なこと
資産形成をする際、大切なことはシンプル。
しかしながら、一つだけ守れがokではありません。
特に大切なものは以下の通り。
- 大失敗をしない
- 自分を過信しない
- 何があっても投資を中断しない
大失敗をしない
「コツコツ、ドカン」はよくある失敗パターン。
小さくたくさん増やし、巨大な損失を出してしまうのは最悪です。
投資は勝った「回数」ではなく、増えた「額」が大事な世界。
大失敗しないために心がけるべきことは、以下が挙げられます。
- 一攫千金を狙わない
- リスクをとりすぎない
一攫千金を狙わない
一攫千金は誰しも憧れます。
宝くじを引くようなギャンブル的な投資法は大失敗の原因になります。
一部の才能がある人や、運のよい人が獲得できるものです。
爆益を憧れて戦略が空振りし、平均リターン以下になっていては話になりません。
リスクをとりすぎない
リターンとリスクは表裏一体。
大きなリターンを得るには、大きなリスクをとる必要があります。
リスクの取り過ぎは、良い投資になりづらいです。
売買が感情的になり、正常な判断ができなくなってしまいます。
失敗の大きさは、自分でコントロールできます。
適切なリスクをとり、大失敗をしないよう心がけましょう。
「楽しさ」や「刺激」を求めない
慣れてくると「楽しさ」や「刺激」を求めがち。
これは投資に限る事象ではありません。
- 「話題の投資信託」を買ってみる
- 「注目の国」に投資する
- 欲しいモノを出している「株主優待の個別株」を買う
昔から、堅実な投資はつまらない仕様になっています。
投資はギャンブルとは違いますが、「ギャンブル的な使い方」はできてしまいます。
そして、この「謙虚さを忘れた使い方」をすると火傷しがち。
何でも楽しい方が良いですが
投資においては、向き合い方に影響が出るため十分に注意しましょう。
楽しみや刺激が欲しいなら、投資の外で行え。
資産形成を成功させるには「つまんない」を許容するしかない。
何があっても投資を中断しない
投資を中断すべきでない理由は、単純にリターンが減るから。
相場には「稲妻が輝く瞬間」と表現されるタイミングがあります。
【稲妻が輝く瞬間】とは、
「敗者のゲーム」という本で登場する、投資する絶好のタイミングを指す。
長い期間のうちベストな投資タイミングはごくわずかです。
歴史を振り返ると、株の大底いから回復する最初の1週間に買うことで
大きなリターンを得られることが明らかになっています。
逆に、この大チャンスを逃せば
リターンが大きく減ることも明らかになっています。
ここで言う「中断しない」とは、「買い増しの継続をやめない」ことを意味します。
良いリターンを得るためには
自動積立を止めず、資金を投じ続けることが最適解と言えるでしょう。
始めるのは簡単、続けるのは難しい。
ベストな日を逃さないために、投資は絶対に中断しない。
【絶対的な継続術】投資を淡々と続ける方法
投資で資産を築くには、長く続けることが最も重要。
理由は、運に頼らず大きな利益を出すことができるから。
しかし、投資を続けることは簡単ではなく、
多くの人が「ただ続けること」を挫折してしまいます。
修行僧のように「淡々と続ける方法」は以下の通り。
- 積立は「無心」で淡々と
- 外部の意見に「動じない」
- 「欲」を手放す
- 日々の暮らしに集中する
- ・情報の遮断
- ・お金への「欲」を手放す
- ・無理な投資はしない
- ・投資益を当てに生活しない
買付は「自動積立」に任せる
投資の継続が揺らぐタイミングは「買付の瞬間」
もっと下がるかも。今買うのは怖い。様々な思考がよぎります。
投資で成果を出すために最も重要なのは、感情を排除して機械的に淡々と行うことです。
投資の場面で感情は判断の邪魔になるため「無心」がベスト。
買付は「自動積立」に任せる方法は以下の通り。
- 証券口座の自動積立を設定
- ロボアドバイザーの使用
メンタルが正常な時に戦略を用意し、無心で決行する。
継続の足かせになる「感情」を一時的に手放すことは
投資の継続にとても有効です。
日々の暮らしに集中する
投資を長く続けたいなら、土台を固めることから。
株価や資産額のチェックを毎日していると、相場の小さな値動きに感情を揺さぶられ
気付かないうちに「投資の為の人生」になってしまいます。
投資は、あくまでも人生を良くするツールにすぎません。
淡々と行うためには、土台となる日々の暮らしに集中しましょう。
- 仕事に集中する
- 家族や友人との時間を過ごす
- 身の回りを整頓する
- 睡眠や食事を整える
投資を淡々と行うことは簡単ではありません。
投資している時間以上の時間を過ごす「暮らし」が整っていることで、投資への良い影響も表れます。
万全の状況・体調で臨めば、本来は難しい「淡々とした投資」もできる確率が上がります。
まずは土台となる暮らしに集中しましょう。
情報の遮断
投資は情報戦だが、知れば知るほど儲かるわけではない。
誰も知りえない情報は、投資の強力な武器になりますが
個人では「既に誰かが知っている情報」しか入手できません。
そして、鮮度の低い情報は淡々と続ける投資の邪魔になることが多いです。
遮断するべき情報の例は以下の通り。
- この株が上がる
- 暴落が来る
- 今は○○に投資すべき
淡々と続けるために、あえて必要以上の投資情報を遮断する。
- 株価を頻繁に確認しない
- SNSの投稿を鵜呑みにしない
- 他人の予想を真に受けない
- 必要のないニュースを調べない
自分の投資方針をブラす「余計な情報」はノイズと割り切る。
投資を淡々と続けるために、自分を惑わせてくる余計な情報は遮断するのが良いでしょう。
お金への「欲」を手放す
投資はいわば「欲を制するゲーム」と言える。
もっと欲しいと「欲」が出ると、資産の増減に一喜一憂してしまいます。
欲に溺れ、一喜一憂し、継続が揺らぐ流れは、典型的な失敗パターンです。
継続を害する「欲」を意図的に手放すことで、継続できる可能性は上昇します。
「欲」を手放すための行動は以下の通り。
- 一攫千金を狙わない
- 人の利益を羨ましがらない
- 資産額を他人と比較しない
- 「もっと儲けたい」と焦らない
あれこれと動くよりも、淡々とした投資の方が増える。
「複雑で高度な投資」が高リターンとは限りません。
欲に振り回されずに、間違った行動をとらないだけでリターンは自然と上がります。
投資を淡々と続けるためには、危険な投資で損を出して退場しないこと。
欲を手放し、感情に任せた行動は避けましょう。
欲しがるほど手に入らない。
欲張らずに、気長にやっていくだけ。
無理な投資はしない
リスクは、無限には背負えない。
人にはそれぞれ「リスク許容度」があります。
自分の資金やメンタルのキャパを超えた投資は「リスク許容度」を超えた無理をした投資と言えます。
無理な投資は、淡々とできるわけがありません。
リスクをとる際、とれるリスクに留めることが大切です。
「無理な投資をしない」とは、以下の通り。
- 夜に安眠できる
- 食事を美味しく食べれる
- 余裕で耐えられる含み損
- 値動きを無視して生活できる
自分のリスク許容度を守り投資する。
淡々と投資を続けるには、冷静なメンタルが必要です。
無理をして大きなリスクを取らないことが、暴落時などタイミングでクッションになってくれます。
「どれだけ余裕を持って投資をするか」が投資の継続には不可欠でしょう。
投資益を当てに生活しない
利益を前提にする投資は危険。
淡々と続けるためには、投資益がなくても成り立つ生活が重要です。
相場は、自分の都合では動いてくれません。
投資益が無くても、生活に支障がないように暮らすことが投資の継続に必須でしょう。
投資益を当てにしない生活とは、以下の通り。
- 収入の範囲の生活
- 生活費を投資益に依存しない暮らし
投資益は、あくまで不確実なもの。
「投資で増えるから大丈夫」「今年も利益が出るだろう」と考えて生活すると、
最悪のケースだと生活が滞ってしまいます。
- 含み益を収入のように考えない
- 投資で増えても、支出は増やさない
- 投資益がなくても生活できる家計をつくる
投資を淡々と行うためには、投資と暮らしを切り離して考えるマインドが必要です。
「得なければならないリターン」が生まれると
「ただ続けること」の難易度が跳ね上がってしまいます。
リターンを前提にせずに暮らす。
修行僧式、暴落への向き合い方
投資を長く続けていれば、いつか必ず暴落に直面する。
「今すぐ売った方がいいのではないか」「積立を止めるべきではないか」
暴落すると、資産が減り恐怖し大きく不安になるものです。
暴落のタイミングは、投資家が淘汰されるタイミングになります。
感情に振り回されず、冷静に対応する修行僧式の暴落への向き合い方は、以下の通り。
- 収入の範囲の生活
- 生活費を投資益に依存しない暮らし
慌てない、焦らない
当たり前だが、まず落ち着くこと。
暴落時、危険な投資をしていない限り「すぐにしなければならないこと」はありません。
慌てない、焦らないをより具体的に言うと以下の通り。
- もっと下がるだろうがしかたない
- 今できることは無い
- 下落が終わるのを待とう
「大損してしまった」が頭をよぎるから焦る
しかし、暴落時に最も避けたいのは、感情的に売買することです。
慌てて判断し、浅い思考で何か策をとることは辞めましょう。
慌てない、焦らない
売って、楽になろうとしない。
暴落すると「これ以上損をしたくない」と思い、資産を手放したくなります。
しかし、長期投資をしている場合、短期的な下落を理由に売却するのは悪手です。
下がったから売る
↓
その後に相場が回復する
↓
高くなってから買い直す
「戦略を無視し、感情的に売る」ことは、暴落時によくやる失敗。
暴落時に資産を手放すことは、長期的な資産形成を妨げてしまいます。
暴落は「絶対に起こるもの」であり「避けられないもの」です。
売却は、感情ではなく戦略をたてて行うことを普段から決めておくと良いでしょう。
感情だけで売買しない。
資産を手放さない
暴落すると、積立設定を変えがち。
積立設定を変えてしまう原因となる思考は以下の通り。
- 今は危険だから積立を一旦止めよう
- もっと安い価格で買いたい
積立投資の強みは、価格に関係なく買い続けること。
淡々と投資を続けるなら、余計なことをせず積立をそのままにするべきです。
積立設定を変えることは悪手になります。
【欲の抑え方】投資失敗の原因を断つ方法
投資で失敗する原因は、未熟だからだけではない。
むしろ、人間の誰しもが持つ「欲」にあり。
投資で欲を持つこと自体は、悪いことではありません。
問題は、その欲のままに行動することです。
欲は完全には無くすことはできませんが、コントロールすることで失敗の度合いも頻度も減らせます。
ここでは、失敗の原因である欲を抑える方法を解説します。
- 失敗を招く「5つの欲」を知る
- 投資ルールを作る
- 「儲ける」を最優先しない
- 投資の失敗事例から学ぶ
失敗を招く「5つの欲」を知る
まずは、どんな「欲」が失敗に繋がるかを知ることから。
もっと儲けたい
→ より大きな利益を求め、リスクを取りすぎる
早くお金持ちになりたい
→ 短期投資や一発逆転を狙ってしまう
損を取り返したい
→ ナンピンや無謀な追加投資をしてしまう
他人より儲けたい
→ 流行している投資や高騰した銘柄に飛びつく
利益を逃したくない
→ 「今買わなければ」と焦り、高値でも買ってしまう
投資をする以上お金が欲しいと思うのは当然。
しかし、欲に任せた行動がどうなるかまでは考えが及びません。
誰でも「欲に振り回される素質」があることを知り、そうならないよう注意しましょう。
投資ルールを作る
欲を完全になくすことはできない。
だからこそ、自ら「規律」を作り、間違わないための指針にする。
・個別株は取引しない
・利確、損切りラインを決める
投資ルールは、作るだけでは意味がありません。
作った自分自身がルールを守ってはじめて、欲を表面化させない効果が得られます。
欲が出て、失敗に繋がる行動を阻止するのが投資ルールです。
相場が安定し、メンタルに余裕がある段階にあらかじめ決めておくと良いでしょう。
「儲ける」を最優先しない
「儲けたい」という気持ちにはキリがない。
投資をする以上、「お金を増やしたい」と考えるのは当然です。
決して「儲ける」を諦めるわけではありません。
- 長期間投資し、結果的に儲ける
- 大失敗せずに、たくさんの儲けを重ねる
「儲けること」を最優先=目先の「儲け」しか見えていない状態。
「結果的に儲けた」を目指すのが最も安全で簡単です。
「儲けるを最優先しない」とは、以下の通り。
- 退場しないことを優先する
- 大失敗しないようにする
誰しも投資の目的は「儲けること」にしがち。
「儲けたいという」欲を抑えるためには、最優先事項から外すのが良いでしょう。
欲は、次の欲を生む。
儲けるの最優先は、欲に任せて動くことになる。
投資の失敗事例から学ぶ
数えきれない失敗が積み重なり今日がある。
投資に限らず、他人の失敗は良い教材になります。
- なぜ失敗したのか
- 何を欲しがっていたのか
- どんな状況だったのか
- どうすれば良かったのか
これらは、自分の投資にも活かせます。
よくある失敗は以下の通り。
| 欲 | 起こる失敗 |
|---|---|
| 大きく儲けたい | レバレッジを使いすぎた |
| 早く取り戻したい | 損失後に無理な追加投資をした |
| 他人より儲けたい | 流行銘柄に飛びついた |
| 損をしたくない | 暴落時に慌てて売却した |
このように失敗の裏側には、何らかの「欲」が隠れています。
他人の失敗を知れば、自分が同じ状況になったときの行動を事前に考えられます。
そして、自分自身が過去に投資で失敗した経験があるなら、それも貴重な教材であり良い薬です。
欲を抑えるには、欲を出したら「どんな恐怖が待っているか」を知るのが最も有効でしょう。
まとめ
長期×分散×低コストのインデックス投資は、特別な才能がなくてもできる。
再現性が高く、多くの人にとっての「最適解」の資産形成の方法。
方法はまとめると、以下のようになります。
- 時間軸 ➡ 長期
- 投資先 ➡ 分散
- 商品 ➡ 低コストのインデックス
- 資産配分を決める
- 株以外にも投資する
- リバランスで整え続ける
方法を知ったら、「継続」こそが成功のカギ。
【修行僧式・絶対的継続術】を駆使して資産を積み上げましょう。
- 積立は「無心」で淡々と
- 外部の意見に「動じない」
- 「欲」を手放す
退屈でつまらない時があるのが投資です。
しかし耐え忍ぶ期間があるのも投資です。
「王道の堅実投資×絶対的継続」こそが資産形成の最適解でしょう。

